
Magyarországon közel minden második lakástulajdonos alulbiztosított — vagyis a kötvényen szereplő biztosítási összeg nem fedezi a tényleges újjáépítési költséget vagy az ingóságok valódi értékét. Kár esetén ez arányos kártérítéshez vezet: a biztosító csak a biztosítási összeg és a tényleges érték arányában fizet. Egy vízkár, tűzeset vagy vihar után ez akár milliós különbséget is jelenthet.
- az ingatlan újjáépítési értékét legalább kétévente érdemes felülvizsgálni
- az ingóságok értéke (elektronika, bútorok, ékszerek) szintén rendszeresen változik
- az elemi kár fedezet (árvíz, jégverés, vihar) nem minden alap lakásbiztosításban szerepel automatikusan
- a felelősségbiztosítási limit sok régi kötvényen elavult — 5–10 millió forint ma már kevés
- a kizárási feltételek biztosítónként jelentősen eltérnek — az ár önmagában félrevezető lehet
Mi mindenre terjed ki egy valódi lakásbiztosítás?
A lakásbiztosítás nem egyetlen tétel, hanem egy fedezeti rendszer. Az alapfedezetek közé tartozik a tűz, robbanás, villámcsapás, vihar- és jégkár, valamint a betöréses lopás és rongálás — de a részletek biztosítónként eltérnek. Emellett szó lehet ingóságokra, felelősségbiztosításra, elemi károkra, otthoni irodai felszerelésre, garázsra, napelemre vagy kerítésre is. Egy tapasztalt alkusz nemcsak az árat, hanem a fedezeti tartalmat is összehasonlítja — és megmutatja, hol van rés az Ön jelenlegi kötvényében.
Ügyfeleink mondták
„Azt hittem, jó szerződésem van — 11 éve ugyanannál a biztosítónál voltam. Az Eurorisk megmutatta, hogy az ingatlanom 30%-kal alulbiztosított, és az új ajánlat olcsóbb is lett. Két legyet egy csapásra.”
„Jégverés után derült ki, hogy a régi biztosításom nem fedte a tetőkárt teljes egészében. Azóta az Eurorisken keresztül kötöttem újat — most már pontosan tudom, mire számíthatok.”
„Új lakást vettem, és fogalmam sem volt, mire figyeljem. A tanácsadó végigment minden részleten, elmagyarázta a különbségeket, és olyan ajánlatot talált, amit magamtól sosem találtam volna meg.”
Sokan évtizedeken át ugyanazt a lakásbiztosítást fizetik anélkül, hogy átgondolnák: az ingatlan értéke, az ingóságok és a kockázatok közben jelentősen megváltozhattak. Az infláció, az építési költségek emelkedése és az extrém időjárási események gyakorisága mind azt jelzik, hogy a lakásbiztosítást rendszeresen — legalább kétévente — érdemes felülvizsgálni.
Amit az alkuszok tudnak, amit a biztosítók nem mondanak el
„A legtöbb ügyfél csak akkor szembesül azzal, hogy alulbiztosított, amikor már késő — egy kárbejelentés után, amikor a biztosító az arányos kártérítési szabályt alkalmazza. Ez elkerülhető lett volna egy egyszerű, ingyenes felülvizsgálattal. Az Eurorisknél ezt az ellenőrzést minden új ügyfélnek elvégezzük — akkor is, ha végül nem váltanak biztosítót.”
— Horváth Gábor, senior alkusztanácsadó, Eurorisk
Hogyan változott a lakásbiztosítások átlagdíja és kárátlaga 2020–2025 között?
Az alábbi ábra két trendet mutat be: az átlagos éves lakásbiztosítási díjak emelkedését, és az átlagos kárkifizetések összegének növekedését. A kettő közötti rés — a „fedezeti rés” — pontosan azt jelzi, amit az alulbiztosítás okoz: a biztosító kevesebbet fizet, mint amennyi a tényleges kár.
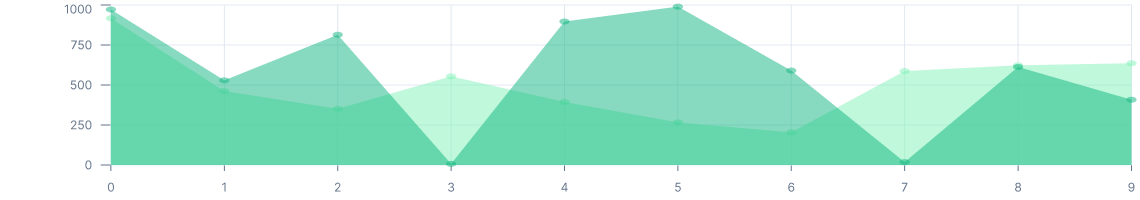
Forrás: MABISZ, MNB piaci adatok, Eurorisk belső elemzés. Az adatok tájékoztató jellegűek.
Aki az elmúlt 3–5 évben nem frissítette lakásbiztosítását, szinte biztosan alulbiztosított. A jó hír: ennek ellenőrzése ingyenes, és általában nem több mint 30 percet vesz igénybe. Töltse ki a fenti űrlapot, vagy kérjen visszahívást — tanácsadónk felveszi Önnel a kapcsolatot.
Ingyenes újjáépítési érték-ellenőrzés
Adja meg ingatlanának alapterületét, típusát és építési évét — tanácsadónk percek alatt megbecsüli a valódi újjáépítési értéket, és összehasonlítja a jelenlegi kötvényével.

Mit vizsgál meg az Eurorisk az Ön lakásbiztosításánál?
Amikor Ön felkeres minket, tanácsadónk nem egyszerűen átfut egy összehasonlítón — hanem egy strukturált elemzést végez, amely az alábbi szempontokat fedi le:
- Az ingatlan újjáépítési értékének ellenőrzése. Alapterület, építési mód, helyszín és korszerűsítések alapján meghatározzuk a reális biztosítási összeget — és összevetjük a kötvényen szereplő értékkel.
- Az ingóságok valódi értéke. Elektronika, bútorok, ruházat, ékszerek, műtárgyak — sok kötvény itt is alulbiztosított, mert az ügyfél nem frissíti az összeget évek óta.
- Elemi kár és speciális fedezetek. Árvíz, földrengés, jégverés, viharkár — nem mindegyik alapfedezet, és a limitek is eltérnek biztosítónként.
- Felelősségbiztosítási limit. Ha valaki megbotlik az Ön ingatlanában, vagy Ön okoz kárt a szomszédnak, a felelősségbiztosítás lép közbe — de csak a limit erejéig.
- Kizárási feltételek összehasonlítása. Mi van kizárva? Milyen feltételekhez kötött a kifizetés? Ezek a részletek döntik el, hogy kár esetén tényleg kap-e pénzt.
- Kárrendezési gyorsaság és ügyfélélmény. Nem csak az ár és a fedezet számít — az is, hogy a biztosító mennyire gyorsan és korrekten rendezi a károkat.
Az elemzés végén Ön 3–5 összehasonlítható ajánlatot kap, amelyeket tanácsadónk érthetően elmagyaráz — kiemelve az egyes termékek erősségeit és gyengeségeit. Nem az a cél, hogy minél drágábban kössük meg a szerződést, hanem az, hogy Ön tájékozottan döntsön.
MABISZ (Magyar Biztosítók Szövetsége) — lakásbiztosítási piaci adatok 2020–2025. Magyar Nemzeti Bank — biztosítási piaci jelentések. KSH — építési költségindex 2020–2025. Eurorisk belső ügyfélportfólió-elemzés, 2024.
Kötelező a lakásbiztosítás Magyarországon?
Lakásbiztosítás általános értelemben nem kötelező minden tulajdonos számára — ellentétben a KGFB-vel. Jelzáloghitel esetén azonban a bank kötelezővé teheti, és a társasházi közgyűlés is előírhat bizonyos fedezeteket. Érdemes akkor is kötni vagy felülvizsgálni, ha szeretné védeni otthonát és ingóságait váratlan káreseményektől.
Mi történik, ha kárt szenvedek és kiderül, hogy alulbiztosított vagyok?
Kár esetén a biztosító arányos kártérítést alkalmazhat: ha a biztosítási összeg alacsonyabb, mint a tényleges érték, a kifizetés is csökken arányosan. Ez egy komoly vízkárnál vagy tűzesetnél akár milliós különbséget is jelenthet. Ezért fontos időben frissíteni a fedezetet — még kár előtt.
Mennyivel lesz drágább a lakásbiztosítás, ha magasabb összegre biztosítom az ingatlanomat?
A díj nő, de nem feltétlenül arányosan a fedezettel — sok esetben a megfelelő összegre állított kötvény olcsóbbnak bizonyul, mint egy alulbiztosított szerződés kár utáni pótlása. Segítünk megtalálni az optimális egyensúlyt a védelem és a díj között.