

A gépjármű-biztosítás piacán Magyarországon több mint 15 biztosítótársaság kínál terméket — és az ajánlataik között akár 30–50%-os árkülönbség is lehet, azonos vagy hasonló fedezeti tartalom mellett. A legtöbb ügyfél mégis automatikusan megújítja a meglévő kötvényét, anélkül hogy körülnézne a piacon. Ez az egyik leggyakoribb és legköltségesebb pénzügyi döntési hiba, amelyet gépjármű-tulajdonosok elkövetnek.
Egy független alkusz — mint az Eurorisk — egyszerre látja az összes elérhető ajánlatot, és az Ön konkrét igényei alapján (jármű kora, értéke, használati szokásai, kártörténete) megkeresi a legelőnyösebbet. Ez a szolgáltatás az ügyfél számára teljesen díjmentes: az alkusz jutalékát a biztosítótársaság fizeti.
- a KGFB kötelező, de az ára biztosítónként jelentősen eltér
- casco esetén a fedezeti tartalom legalább annyit számít, mint az ár
- egy korábbi kárbejelentés hosszú távon befolyásolja a díjat — érdemes szakértővel átgondolni
- az évfordulón kívül is van lehetőség váltani, ha a biztosító díjat emel
- elektromos és hibrid járművek biztosítása speciális feltételeket igényel
Fekete Tamás, Budapest, Casco és KGFB ügyfél
„Öt éve ugyanannál a biztosítónál voltam, mert azt hittem, hűséges ügyfélként kedvezményt kapok. Az Eurorisk megmutatta, hogy ugyanolyan fedezetért máshol közel 40%-kal kevesebbet fizetek. Azóta minden évben összehasonlíttatom az ajánlatokat.”
KGFB vagy casco — mi a különbség és melyikre van szüksége?
A kötelező gépjármű-felelősségbiztosítás (KGFB) minden magyarországi rendszámmal rendelkező jármű esetén törvényi kötelezettség — nélküle nem vehet részt a közúti forgalomban. A KGFB az Ön által okozott károkat fedezi a másik fél felé: személyi sérülés esetén akár 6,45 millió euróig, dologi kár esetén 1,3 millió euróig. A saját járművében keletkező károkra azonban a KGFB nem nyújt védelmet — erre való a casco.
A casco megkötése önkéntes, de erősen ajánlott minden olyan jármű esetén, amelynek értéke meghaladja az 1,5–2 millió forintot, vagy amelyet lízingből finanszíroztak (ahol a hitelező általában elő is írja). A két termék nem helyettesíti egymást, hanem kiegészíti — és egy tapasztalt alkusz segít meghatározni, hogy az Ön helyzetében pontosan milyen kombinációra van szükség.
Ügyfeleink mondták
„Gyors, precíz és tényleg nem akart semmit rám erőltetni. Három ajánlatot kaptam, elmagyarázta a különbségeket, és én dönthettem. Ez az, amit egy alkusztól várok.”
„Elektromos autóm van, és mindenki máshol azt mondta, drága lesz a casco. Az Eurorisk talált egy ajánlatot, ami 20%-kal olcsóbb volt, mint amit direktben kaptam volna. Nagyon elégedett vagyok.”
Az Ön tanácsadója: Horváth Gábor
Gépjármű-biztosítási szakértő
Telefonszám: +36 1 700 5500
Email cím: horvath.gabor@eurorisk.hu
Visszahívást kérekHogyan alakultak a gépjármű-biztosítási díjak 2020–2025 között?
Az alábbi ábra a KGFB átlagos éves díjának alakulását mutatja Magyarországon 2020 és 2025 között. A 2024-es ugrás hátterében a kötelező kártérítési limitek januári emelése áll, amely azonnal átárazta a piac egészét.
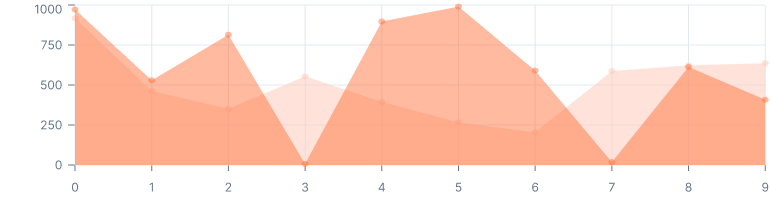
Adatok: MABISZ éves statisztikák, Eurorisk belső portfólióelemzés. Az adatok tájékoztató jellegűek.
A díjemelkedés önmagában nem jelenti azt, hogy Ön is szükségszerűen többet fizet. Aki rendszeresen összehasonlítja a piacot — vagy alkuszt bíz meg ezzel —, jellemzően a saját biztosítójánál érvényes megújítási díjnál 15–35%-kal kedvezőbb ajánlatot talál. A különbség évente akkor is akár 40 000–80 000 forint lehet, ami öt év alatt egy kisebb autójavítás árát teszi ki.
Mit várhat el az Eurorisktől az Ön esetén?
Amikor Ön kapcsolatba lép velünk, tanácsadónk nem egyszerűen futtat egy kalkulátort — hanem egy személyre szabott elemzést végez, amelynek során az alábbi szempontokat veszi figyelembe:
- Jármű típusa, kora és értéke. Egy öt évnél régebbi, 800 ezer forintos gépkocsinál más a casco-logika, mint egy kétéves, 8 milliós hibridnél. Az önrész optimalizálása is ettől függ.
- Kártörténet és kármentességi bónusz. Meglévő bónuszát megőrizheti váltáskor — de csak ha jól csinálja. Tanácsadónk ebben is segít.
- Használati szokások. Napi ingázás, alkalmi hétvégi használat, vagy céges flotta? Minden eset más árazást és más fedezetcsomagot igényel.
- Finanszírozás típusa. Lízing vagy hitel esetén a hitelező előírhat kötelező casco-t és kedvezményezett-megjelölést — ezt is figyelembe vesszük.
- Kiegészítő fedezetek szükségessége. Jogvédelem, poggyászbiztosítás, helyettesítő autó — ezek nem minden ügyfélnek kellenek, de aki igen, annak fontosak. Átgondoljuk együtt.
Az elemzés eredményeként Ön nem egy, hanem általában 3–5 összehasonlítható ajánlatot kap, amelyeket tanácsadónk érthetően elmagyaráz — kiemelve az egyes termékek erősségeit és gyengeségeit. Nem az a cél, hogy minél drágábban kössük meg a szerződést, hanem az, hogy Ön tájékozottan döntsön. Ettől vagyunk alkuszok, nem ügynökök.
Ha most nem áll szándékában váltani, de közeleg az évfordulója, vagy biztosítója díjemeléssel értesítette, az is tökéletes alkalom a kapcsolatfelvételre. A rendkívüli felmondási jog 30 napos ablakot nyit — és ezt az időt érdemes kihasználni. Töltse ki a fenti ajánlatkérő űrlapot, vagy hívja tanácsadónkat közvetlenül — a visszahívást általában 1 munkanapon belül garantáljuk.
Forrás: MABISZ (Magyar Biztosítók Szövetsége) — éves díjstatisztikák 2020–2025. Magyar Nemzeti Bank — biztosítási piaci adatok. Eurorisk belső ügyfélportfólió-elemzés, 2024.
Mikor érdemes gépjármű-biztosítót váltani?
A legkézenfekvőbb időpont a kötvény évfordulója előtt 30–60 nappal, amikor a rendes felmondási határidő is adott. Ugyanakkor válthat rendkívüli felmondással is, ha a biztosítója díjemelésről értesítette — ilyenkor 30 napos ablaka van az új szerződés megkötésére. Sokan csak az évfordulón gondolnak erre, pedig egy közbülső díjemelés ugyanolyan jogos alapot ad a váltásra. Az Eurorisk tanácsadója megvizsgálja, hogy az Ön konkrét helyzetében pontosan mikor és hogyan érdemes lépni.
Megőrzöm a kármentességi bónuszomat, ha biztosítót váltok?
Igen — a kármentességi bónusz (bonus-malus besorolás) személyhez, nem biztosítóhoz kötődik, ezért az új biztosítójánál is érvényesíteni tudja. A váltásnál a korábbi biztosítója kármentességi igazolást állít ki, amelyet az új biztosítónak kell benyújtani. Tanácsadónk segít ellenőrizni, hogy a besorolása korrekt-e, és végigkíséri az adminisztratív lépéseket, hogy semmi ne csússzon el a váltás során.
Miért ne keressek egyszerűen egy online kalkulátort?
Az online kalkulátorok gyorsak és jól használhatók első tájékozódásra, de csak a nyilvánosan elérhető alaptermékeket árazzák be — a rejtett kizárásokat, a fedezeti sarokértékeket, illetve a magasabb kárszintek melletti önrészszabályokat nem mindig mutatják meg. Egy alkusz nemcsak az árat, hanem a feltételek egészét is összehasonlítja, és személyre szabott tanácsot ad. Ez a szolgáltatás Önnek díjmentes: az alkusz jutalékát a biztosítótársaság fizeti.